里昂:首予固生堂买入评级 目标价71港元
- 30
- 2023-02-16 13:00:16
- 12
摘要:
里昂发布研究报告称,首予固生堂(02273)“买入”评级,预计2023-25年盈利年复合增长率将达到32%,目标价71港元...
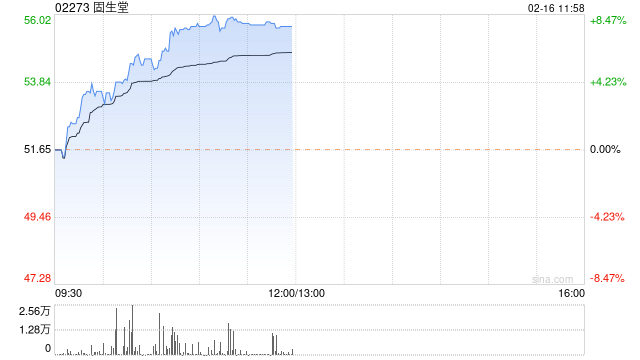
里昂发布研究报告称,首予固生堂(02273)“买入”评级,预计2023-25年盈利年复合增长率将达到32%,目标价71港元。随着政府对中医药发展的支持政策,相信公司将进入快速增长阶段,主要受惠可行的扩张战略和其对知名中医的强大易用性。
发表评论